Naujo ar naudoto automobilio įsigijimas daugeliui vairuotojų yra vienas svarbiausių finansinių sprendimų. Nors asmeninių santaupų dažnai nepakanka norimai transporto priemonei, finansavimo įstaigos siūlo lanksčius sprendimus. Tačiau prieš pasirašant bet kokią sutartį, būtina tiksliai žinoti, kokia bus reali mėnesinė finansinė našta. Būtent tam yra sukurta automobilių lizingo skaičiuoklė – išmanus, greitas ir itin naudingas skaitmeninis įrankis, leidžiantis akimirksniu įvertinti savo galimybes.
Šis įrankis nėra tik paprastas matematinis kalkuliatorius. Tai jūsų asmeninis finansų planavimo asistentas, kuris padeda suprasti, kaip skirtingi kintamieji – nuo pradinio įnašo dydžio iki sutarties termino ar palūkanų normos – veikia jūsų kasdienį biudžetą. Skirdami laiko pasibandyti įvairius scenarijus, galite išvengti nemalonių staigmenų ateityje ir pasirinkti tokį automobilį, kuris ne tik džiugins kelyje, bet ir netaps nepakeliama našta jūsų piniginei.
Pagrindiniai lizingo skaičiuoklės kintamieji: ką jie reiškia?
Norint maksimaliai išnaudoti šio įrankio galimybes, neužtenka vien suvesti atsitiktinius skaičius. Būtina giliai suprasti, ką reiškia kiekvienas laukelis ir kaip jis keičia galutinį rezultatą. Apžvelkime penkis esminius elementus, iš kurių susideda kiekviena standartinė automobiliu lizingo skaiciuokle.
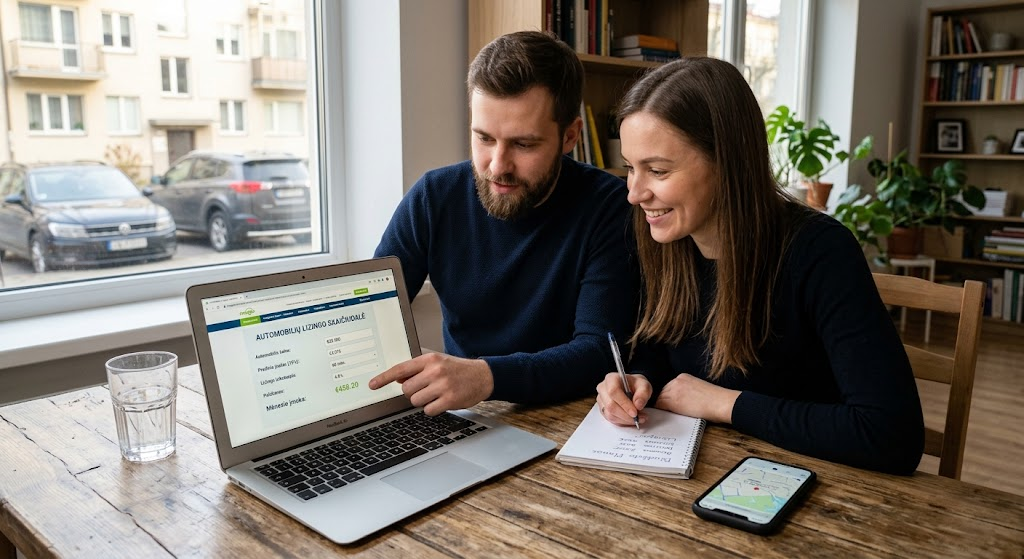
1. Automobilio kaina
Tai pradinė transporto priemonės vertė, kurią matote salone ar skelbime. Svarbu atkreipti dėmesį, kad lizingo bendrovės dažniausiai finansuoja sumą su Pridėtinės vertės mokesčiu (PVM). Jei perkate naudotą automobilį iš privataus asmens, procedūra gali šiek tiek skirtis, nes bankai atidžiai vertina automobilio likutinę vertę ir amžių. Skaičiuoklėje įvedę automobilio kainą, nustatote atskaitos tašką visiems kitiems skaičiavimams.
2. Pradinis įnašas
Pradinis įnašas yra ta pinigų suma, kurią turite sumokėti iš savo asmeninių lėšų prieš perimdami automobilį. Lietuvoje standartinis reikalavimas yra ne mažiau kaip 10-15 proc. nuo automobilio vertės. Tačiau žaidžiant su skaičiuokle greitai pastebėsite vieną taisyklę: kuo didesnis pradinis įnašas, tuo mažesnė mėnesinė įmoka ir, svarbiausia, mažiau sumokama palūkanų per visą lizingo laikotarpį. Pavyzdžiui, jei 20 000 Eur vertės automobiliui įnešite 20 proc. (4 000 Eur) vietoje minimalių 10 proc. (2 000 Eur), jūsų finansuojama suma sumažės reikšmingai, kas atsilieps ne tik kasmėnesinėms išlaidoms, bet ir bendrai bankui grąžinamai sumai.
3. Sutarties terminas
Dažniausiai automobilių lizingas suteikiamas nuo 12 iki 60 mėnesių (5 metų) laikotarpiui. Naudotiems automobiliams šis terminas gali būti trumpesnis, priklausomai nuo transporto priemonės amžiaus sutarties pabaigoje (dažniausiai reikalaujama, kad automobilis nebūtų senesnis nei 10-13 metų pasibaigus lizingui). Ilgesnis terminas sumažina mėnesinę įmoką, todėl psichologiškai atrodo patraukliau. Tačiau nepamirškite: kuo ilgiau mokate, tuo daugiau palūkanų atiduodate bankui. Skaičiuoklė puikiai parodo šį balansą – kartais sutrumpinus terminą vos vieneriais metais, įmoka išauga nežymiai, bet sutaupoma šimtai eurų iš palūkanų.
4. Palūkanų norma ir EURIBOR
Tai bene jautriausia ir dinamiškiausia skaičiuoklės dalis. Bendra palūkanų norma dažniausiai susideda iš dviejų dalių: banko maržos ir kintamosios bazinės palūkanų normos (dažniausiai 3 arba 6 mėnesių EURIBOR). Banko marža yra fiksuotas procentas (pavyzdžiui, 2,5 proc.), kuris priklauso nuo jūsų kreditingumo, pajamų stabilumo ir pasirinkto automobilio. EURIBOR yra tarpbankinė palūkanų norma, kuri keičiasi priklausomai nuo Europos Centrinio Banko (ECB) politikos. Pastaraisiais metais EURIBOR svyravimai parodė, kaip svarbu turėti finansinį rezervą, nes augant bazinėms normoms, auga ir mėnesinė lizingo įmoka. Kai kurios skaičiuoklės leidžia simuliuoti EURIBOR pokyčius, kad pamatytumėte pesimistinį scenarijų.
5. Likutinė vertė
Likutinė vertė ypač aktuali renkantis veiklos nuomą. Tai iš anksto sutarta suma, už kurią bankas ar lizingo bendrovė tikisi parduoti automobilį pasibaigus jūsų sutarčiai. Skaičiuoklėje padidinus likutinę vertę (pavyzdžiui, iki 30 ar 40 proc.), jūsų mėnesinės įmokos drastiškai sumažėja, nes jūs mokate tik už tą automobilio vertės dalį, kuri nusidėvi per jūsų naudojimosi laiką. Tačiau sutarties pabaigoje turėsite priimti sprendimą: grąžinti automobilį, sumokėti likutinę vertę ir tapti savininku, ar pratęsti finansavimą.
Finansinis lizingas ar veiklos nuoma: ką pasirinkti?
Naudojantis automobilių lizingo skaičiuokle, dažnai tenka pasirinkti skaičiavimo tipą. Skirtumas tarp finansinio lizingo ir veiklos nuomos yra esminis, nulemiantis ne tik įmokos dydį, bet ir jūsų teises į automobilį ateityje.
- Finansinis lizingas: Jūs mokate įmokas tam, kad sutarties pabaigoje taptumėte pilnateisiu automobilio savininku. Įmokos yra didesnės, nes išmokate visą automobilio vertę. Šis variantas idealus tiems, kurie planuoja automobiliu naudotis 7-10 metų ir nenori rūpintis ridos apribojimais.
- Veiklos nuoma: Tai lyg ilgalaikė automobilio nuoma. Jūs mokate tik už automobilio nuvertėjimą per sutarties laikotarpį. Įmokos yra gerokai mažesnės, todėl galite leisti sau vairuoti aukštesnės klasės ar naujesnį modelį. Pasibaigus sutarčiai, tiesiog grąžinate automobilį ir, jei norite, pasiimate naują. Tačiau čia griežčiau vertinama rida (pvz., ne daugiau kaip 20 000 km per metus) ir automobilio nusidėvėjimo būklė.
Skolų grąžinimo grafikas: Anuitetinis ar Linijinis?
Išmanesnės skaičiuoklės suteikia galimybę pasirinkti mokėjimo grafiko tipą. Tai dar vienas svarbus aspektas finansų planavime, kurio nereikėtų ignoruoti.
Anuitetinis metodas yra populiariausias pasirinkimas. Jį pasirinkus, mėnesinė įmoka (jei nesikeičia EURIBOR) išlieka stabili visą sutarties laikotarpį. Iš pradžių didesnę įmokos dalį sudaro palūkanos, o mažesnę – kredito grąžinimas. Bėgant laikui proporcijos keičiasi, tačiau bendra suma nesikeičia. Tai labai patogu planuojant šeimos biudžetą, nes tiksliai žinote, kiek pinigų reikės skirti automobiliui kiekvieną mėnesį.
Linijinis metodas veikia kitaip. Čia pagrindinės sumos grąžinimas padalinamas į lygias dalis visam laikotarpiui, o palūkanos skaičiuojamos nuo likusios negrąžintos sumos. Todėl pirmosios įmokos būna pačios didžiausios ir bėgant mėnesiams nuosekliai mažėja. Nors pradžioje finansinė našta didesnė, galutiniame rezultate pritaikius linijinį metodą sumokama mažiau palūkanų bankui. Šis metodas tinka asmenims ar įmonėms, kurios šiuo metu turi didesnį laisvų lėšų srautą.
Paslėptos išlaidos, kurių skaičiuoklė neparodo
Automobilių lizingo skaičiuoklė yra galingas įrankis, tačiau jis rodo tik vieną medalio pusę – santykius su lizingo bendrove dėl paties automobilio vertės. Norint turėti 100 procentų tikslų vaizdą, būtina įvertinti ir kitas išlaidas, kurios neišvengiamai atsiranda įsigyjant ir eksploatuojant transporto priemonę.
- KASKO draudimas: Tai privaloma sąlyga perkant automobilį lizingu. Bankas reikalauja apdrausti savo turtą (iki kol jis pereis jūsų nuosavybėn) nuo vagysčių, avarijų, gamtos stichijų ar trečiųjų asmenų veikos. Priklausomai nuo automobilio markės, amžiaus ir jūsų vairavimo stažo, KASKO gali kainuoti nuo kelių šimtų iki daugiau nei tūkstančio eurų per metus. Šią sumą reikėtų padalinti iš 12 ir pridėti prie skaičiuoklės rodomos mėnesinės įmokos.
- Sutarties sudarymo mokestis: Bankai taiko vienkartinį administravimo mokestį, kuris paprastai siekia apie 1-1,5 proc. nuo finansuojamos sumos (kartais nustatomas minimalus mokestis, pvz., 150-200 Eur). Ši suma dažniausiai turi būti sumokėta kartu su pradiniu įnašu.
- Automobilio registracija ir taršos mokestis: Lietuvoje registruojant automobilį tenka susimokėti ne tik Regitros mokesčius, bet ir automobilių taršos mokestį, jei transporto priemonės CO2 išmetimai viršija nustatytas ribas. Į šias išlaidas būtina atsižvelgti formuojant pradinį biudžetą.
- Privalomieji aptarnavimai: Jei perkate naują automobilį, privalėsite lankytis oficialiame atstovo servise pagal gamintojo numatytą grafiką, kad išlaikytumėte garantiją. Oficialių servisų įkainiai būna aukštesni nei nepriklausomų dirbtuvių.
Žaliasis lizingas: kaip sutaupyti perkant ekologišką transportą?
Pastaraisiais metais finansų rinkoje įsitvirtino nauja tendencija – žaliasis lizingas. Tai specialios, finansiškai palankesnės sąlygos tiems, kurie nusprendžia įsigyti aplinkai draugišką transporto priemonę – elektromobilį arba įkraunamą hibridą (Plug-in Hybrid), kurio CO2 emisija yra labai maža arba lygi nuliui.
Išbandę įvairias skaičiuokles pastebėsite, kad pasirinkus „žaliąjį“ automobilį, banko siūloma marža dažnai yra gerokai mažesnė nei standartiniams vidaus degimo variklius turintiems automobiliams (pavyzdžiui, 1,49 proc. vietoje 2,5 proc.). Be to, lizingo bendrovės dažnai netaiko arba sumažina sutarties sudarymo mokestį, o valstybė siūlo subsidijas elektromobilių įsigijimui (APVA parama). Visa tai gali drastiškai pakeisti mėnesinės įmokos dydį, todėl kartais brangesnis elektromobilis mėnesinių išlaidų prasme tampa pigesnis už pigesnį dyzelinį automobilį, ypač įvertinus kuro bei stovėjimo išlaidas mieste.
Kaip pagerinti savo poziciją ir gauti geriausias sąlygas?
Nors skaičiuoklė rodo teorinius skaičius, reali jūsų palūkanų norma priklausys nuo banko rizikos vertinimo. Norint, kad banko vadybininko pateiktas pasiūlymas atitiktų geriausią skaičiuoklės scenarijų, verta pasiruošti iš anksto:
- Užtikrinkite kredito istorijos švarumą: Net ir maži, bet vėluojami mokėjimai už ryšio paslaugas ar komunalinius mokesčius gali sugadinti jūsų kredito reitingą. Prieš kreipdamiesi dėl lizingo, pasitikrinkite savo istoriją sistemoje „Mano Creditinfo”.
- Sumažinkite esamus finansinius įsipareigojimus: Pagal atsakingo skolinimosi nuostatus, visos jūsų mėnesinės įmokos (būsto paskola, vartojimo kreditai, lizingai) negali viršyti 40 proc. jūsų nuolatinių, oficialių mėnesinių pajamų. Jei turite greitųjų kreditų ar neišnaudotų kredito kortelių limitų, geriausia juos padengti ir uždaryti.
- Palyginkite kelis pasiūlymus: Niekada nepasikliaukite tik vieno banko ar automobilio pardavėjo siūloma skaičiuokle. Kreipkitės į kelias lizingo bendroves. Turėdami vieno banko pasiūlymą, galite juo pasinaudoti kaip derybų argumentu kalbėdami su kitu banku. Konkurencija visada naudinga klientui.
- Pasiruoškite didesniam pradiniam įnašui: Nors 10 proc. skamba gundančiai, sukaupę 20 proc. ar daugiau, įrodysite lizingo bendrovei, kad esate finansiškai stabilus ir mokus klientas. Tai tiesioginis kelias į palankesnę banko maržą.
Dažniausiai užduodami klausimai (DUK)
Kadangi automobilių finansavimas apima daug niuansų, pirkėjams dažnai kyla specifinių klausimų, kurių atsakymų standartinėse formose nerasite.
Ar galiu grąžinti lizingo sumą anksčiau laiko?
Taip, dauguma lizingo sutarčių leidžia padengti likusią automobilio vertę anksčiau termino pabaigos. Dažniausiai už tai nėra taikomi jokie papildomi mokesčiai, arba jie yra minimalūs (priklauso nuo vartojimo kredito įstatymo). Tai puikus būdas sutaupyti nemokant likusių palūkanų, jei jūsų finansinė situacija staiga pagerėja.
Kas nutiks, jei laikinai prarasiu darbą ir negalėsiu mokėti įmokų?
Svarbiausia – nesislepti ir neignoruoti problemos. Bankai paprastai yra linkę bendradarbiauti ir siūlo lanksčius sprendimus, pavyzdžiui, „kredito atostogas“. Jų metu (dažniausiai 3-6 mėnesius) jums reikės mokėti tik palūkanas, o pagrindinės sumos grąžinimas bus atidėtas. Visgi, šį klausimą reikėtų aptarti dar prieš pasirašant sutartį.
Ar skaičiuoklė tinka naudotiems automobiliams iš užsienio?
Skaičiuoklė yra universalus įrankis, rodantis grynąją matematiką, todėl jai nesvarbu, iš kur atkeliauja automobilis. Tačiau bankai kelia griežtesnius reikalavimus finansuojant automobilius iš užsienio. Dažniausiai reikalaujama, kad pardavėjas būtų patikima, lizingo bendrovės patvirtinta įmonė, o automobiliui būtų atliktas profesionalus vertinimas, kuris patvirtintų jo kainą.
Kodėl mano reali įmoka skiriasi nuo tos, kurią mačiau skaičiuoklėje?
Priežasčių gali būti kelios. Visų pirma, skaičiuoklės dažnai naudoja „bazinę“ arba minimalią banko maržą reklaminiais tikslais. Antra, įvertinę jūsų asmeninę kredito istoriją, lizingo davėjai gali pritaikyti aukštesnę rizikos maržą. Trečia, dėl laiko skirtumo galėjo pasikeisti EURIBOR reikšmė. Skaičiuoklė pateikia preliminarius skaičius, o tikslią įmoką matysite tik oficialiame įpareigojančiame pasiūlyme.
Apibendrinimas: įrankis, suteikiantis pasitikėjimo
Automobilių lizingo skaičiuoklė – tai neatsiejamas šiuolaikinio vartotojo įrankis, padedantis išsklaidyti abejones ir priimti duomenimis grįstus sprendimus. Virtualiai eksperimentuodami su kainomis, terminais ir pradinio įnašo dydžiais, galite lengvai susikurti strategiją, atitinkančią jūsų asmeninę finansinę sveikatą. Svarbu atsiminti, kad skaičiuoklė tėra pirmasis žingsnis ilgoje kelionėje. Prie rodomos įmokos visada mintyse pridėkite draudimo, eksploatacijos ir mokesčių dedamąsias, lyginkite skirtingų įstaigų pasiūlymus ir drąsiai derėkitės dėl palankesnių sąlygų. Tik visapusiškai įvertinus savo galimybes, naujas automobilis teiks džiaugsmą, o ne kasdienį stresą dėl finansinių įsipareigojimų.